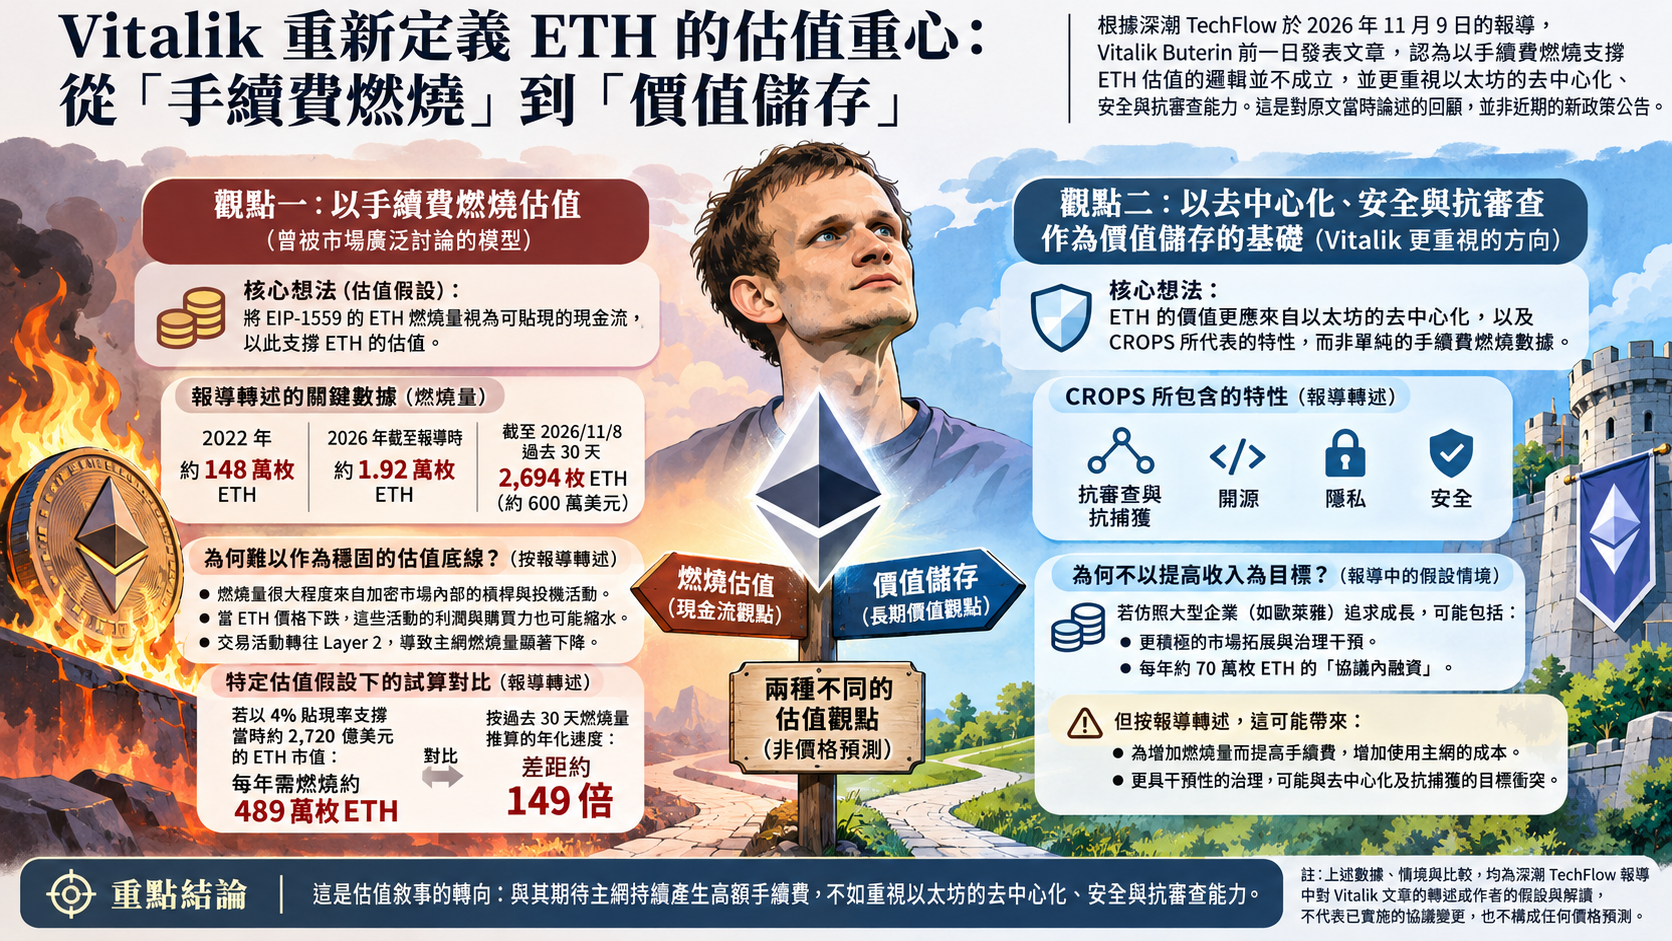
2026 年 11 月 9 日,深潮 TechFlow 報導 Vitalik Buterin 前一日發表的文章:他認為,以手續費燃燒支撐 ETH 估值的邏輯並不成立。報導將此解讀為估值敘事的轉向——與其期待主網持續產生高額手續費,不如重視以太坊的去中心化、安全與抗審查能力。這是對原文當時論述的回顧,並非近期的新政策公告。
燃燒模型遇到什麼問題?
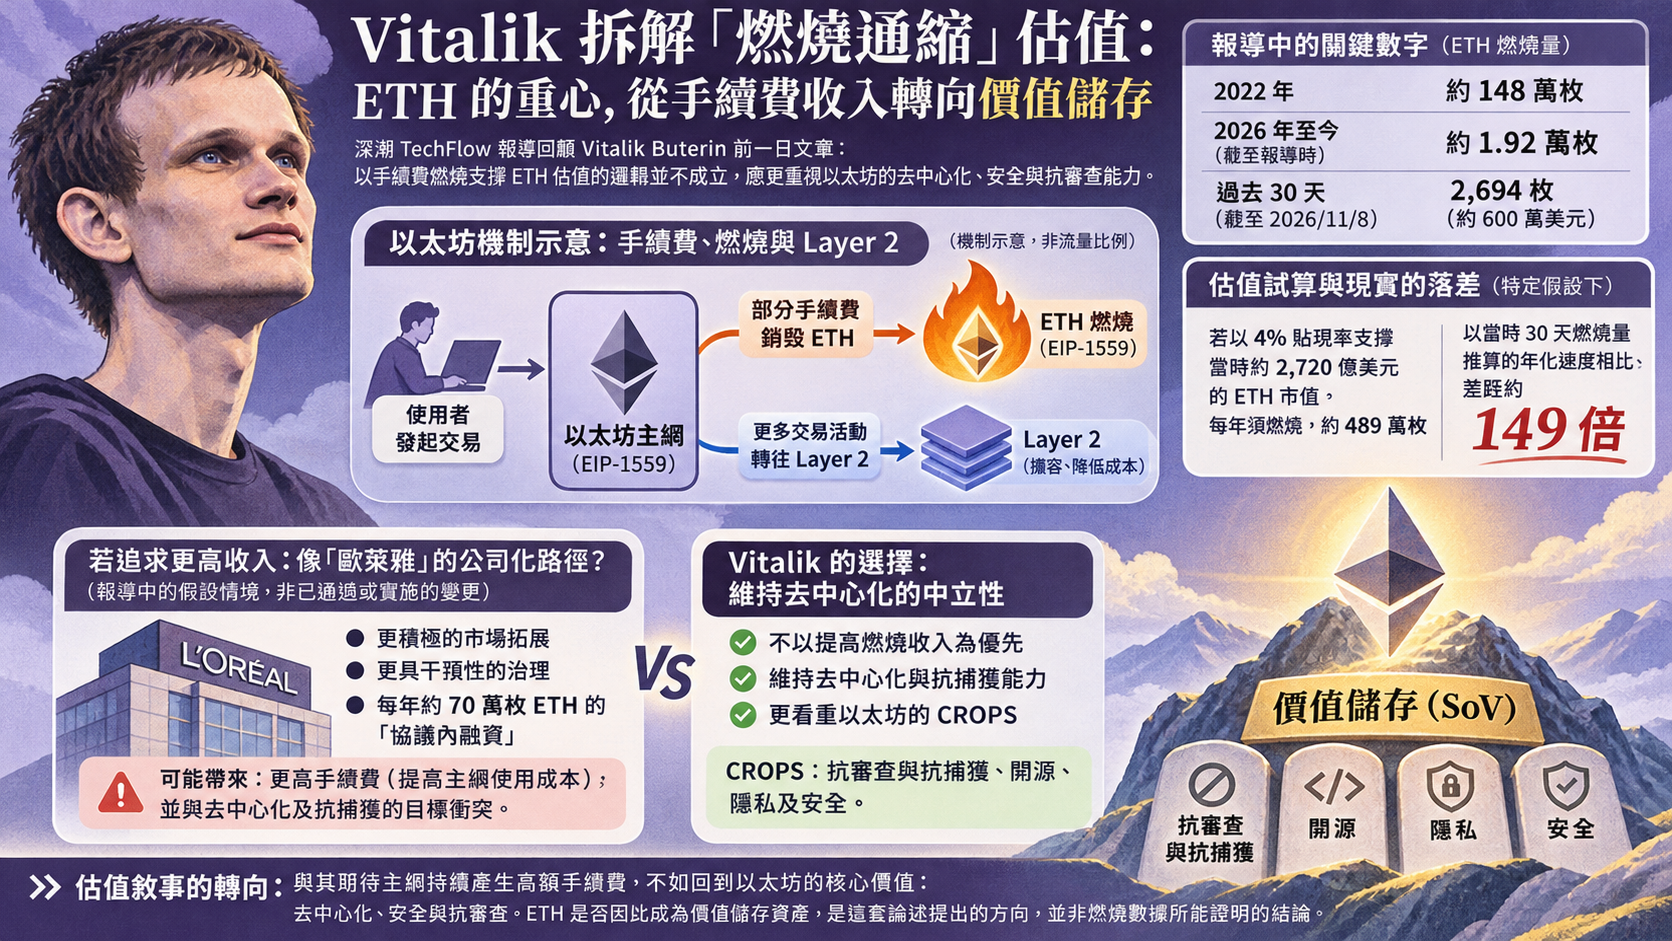
EIP-1559 讓部分手續費以銷毀 ETH 的方式處理。報導指出,2021 至 2023 年間,市場曾據此提出一種估值模型:將每年燃燒的手續費視為可用貼現率折算的現金流。但按報導轉述,Vitalik 認為燃燒量很大程度上來自加密市場內部的槓桿與投機活動;當 ETH 價格下跌,這些活動的利潤及購買力也可能縮水,因而不能把燃燒量當成穩固的估值底線。
報導列出的數字顯示,以太坊在 2022 年燃燒約 148 萬枚 ETH;2026 年截至報導時約燃燒 1.92 萬枚。截至 2026 年 11 月 8 日的過去 30 天,燃燒量為 2,694 枚 ETH,報導稱約值 600 萬美元,且不足以抵銷同期新增發行。報導將燃燒量下降與交易活動轉往 Layer 2 聯繫起來。
按報導轉述的 Vitalik 試算,若以 4% 貼現率透過燃燒量支撐當時約 2,720 億美元的 ETH 市值,每年須燃燒約 489 萬枚 ETH;以當時 30 天燃燒量推算的年化速度相比,差距約 149 倍。這是特定估值假設下的比較,不是協議設定的燃燒目標。
為何不以提高收入為目標?
報導以歐萊雅作企業規模對照,討論以太坊若仿照大型企業追求成長,可能涉及更積極的市場拓展、治理干預,以及每年約 70 萬枚 ETH的「協議內融資」。這些是報導中的假設情境,不是已通過或實施的協議變更。
報導認為,若為增加燃燒量而追求更高手續費,可能提高使用者進入主網的成本;更具干預性的治理,也可能與去中心化及抗捕獲的目標衝突。按其轉述,Vitalik 選擇後者所代表的中立性,而非以高手續費收入為優先。
價值儲存是主張,不是保證
報導稱,Vitalik 更看重以太坊的去中心化,以及其所稱的 CROPS:抗審查與抗捕獲、開源、隱私及安全。ETH 可否因此被視為價值儲存資產,是這套論述提出的方向,並非燃燒數據所能證明的結論。文末關於「數位黃金 2.0」及市場可能重新定價的說法,則是深潮 TechFlow 作者的解讀與預期,不應視為已發生的結果。
原文來源:techflowpost.com(原文發布於 2026-11-09 18:31,UTC+8)