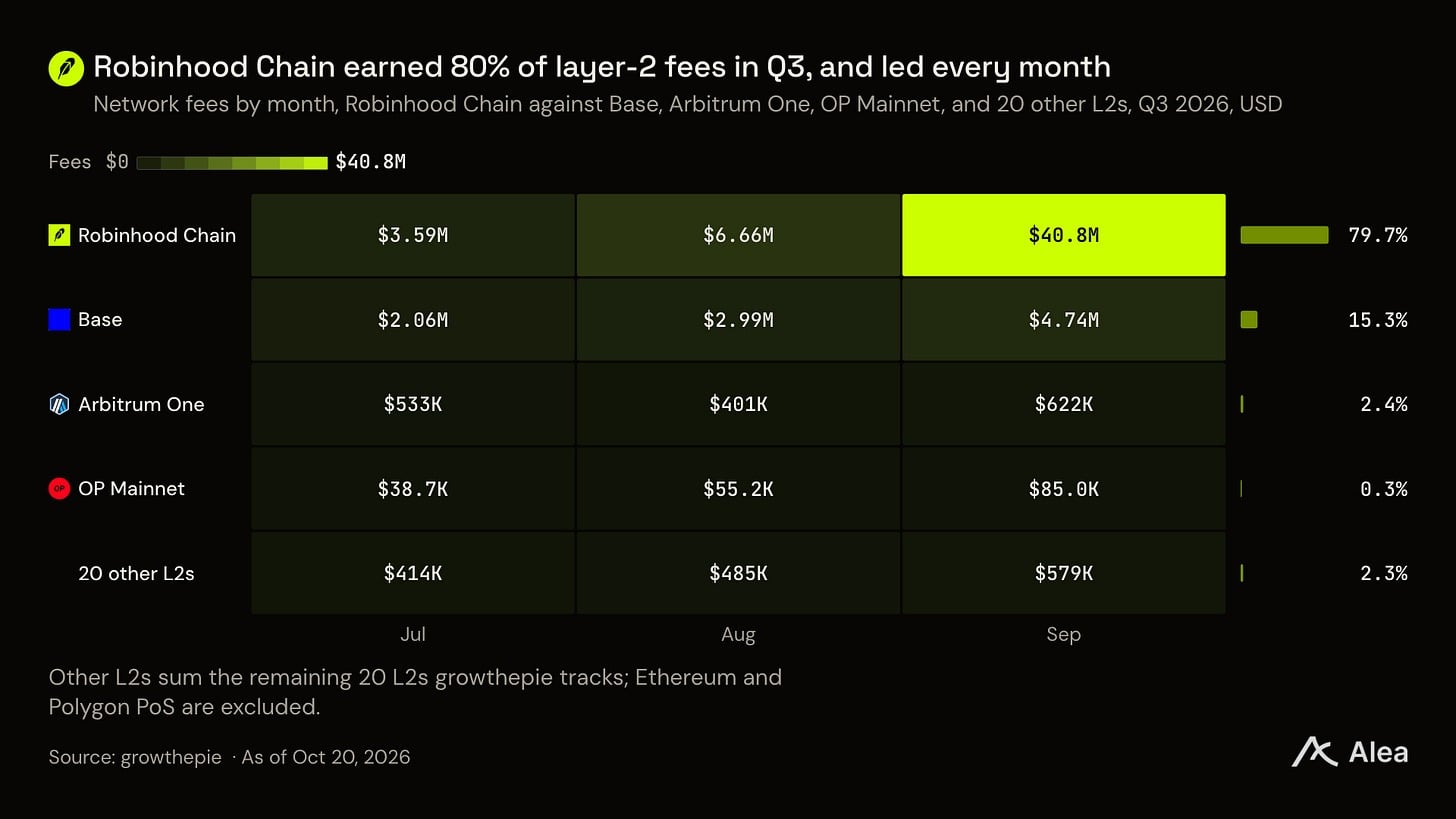
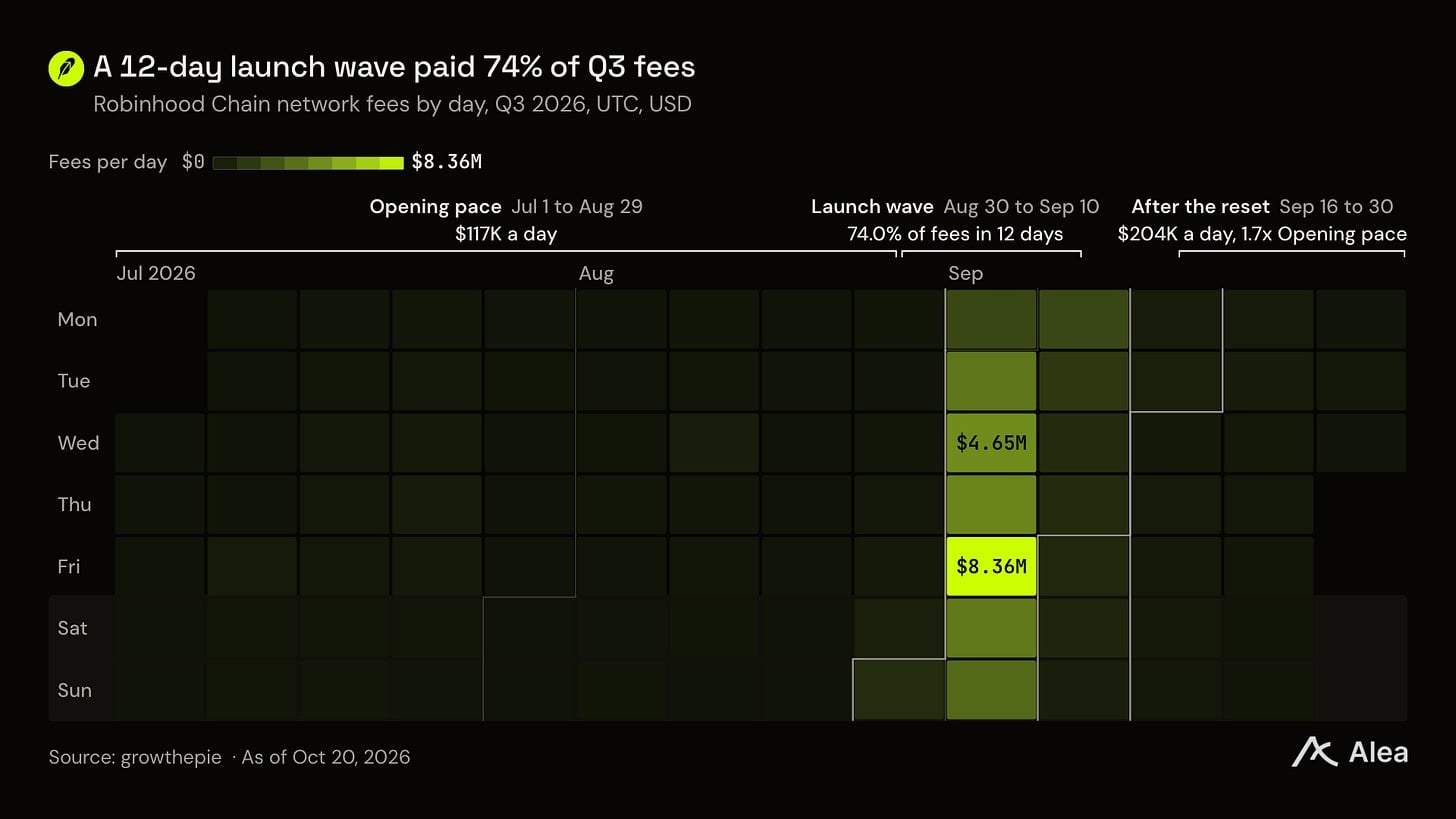
Alea Research 對 Robinhood Chain 的分析指出,這條以 Arbitrum 技術堆疊建構、未發行原生代幣的以太坊二層網路,在主網上線後首個完整季度——2026 年第三季——產生約 5,100 萬美元網路費用,占同期以太坊 L2 網路費用約 80%。但其中 74% 集中在 8 月 30 日至 9 月 10 日的代幣發射潮;不能把季度高峰視為持續的日常需求。
費用高峰與回落
發射平台 Pons 在 8 月 4 日推出 V2 工廠合約,研究所統計的代幣發射次數達 648,701 次。交易需求推高 Gas 消耗與基礎費;9 月 4 日單日網路費用達 836 萬美元,超過 7 月整月的兩倍。Robinhood 其間兩度上調網路 Gas 目標上限至每秒 4,000 萬 Gas,並於 10 月 18 日降回 1,500 萬。
即使排除該 12 天,分析估計 Robinhood Chain 在第三季其餘 80 天仍占 L2 網路費用的 57.7%,高於 Base 的 30.7%。不過,9 月最後一週日均費用已回落至 12.1 萬美元;10 月 1 日至 19 日進一步降至 5.46 萬美元。這些數字同時顯示其費用規模,以及發射潮退去後的落差。
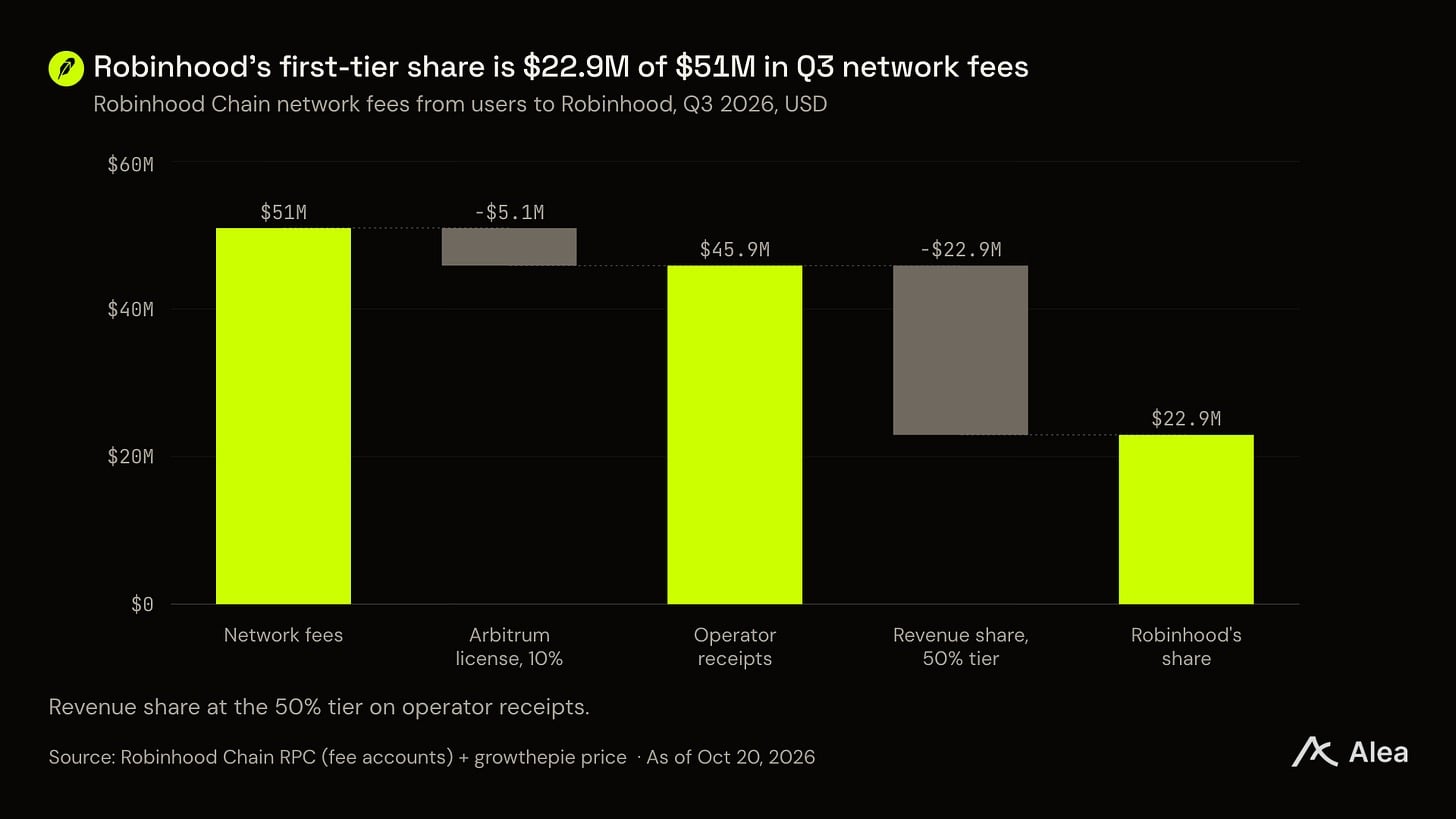
網路費用如何分配
依原文所述的分成安排,Arbitrum 收取網路總費用的 10% 作為技術授權費。其餘部分採階梯分成:累計營運收入達到約 5,000 萬美元前,Robinhood 留存 50%;之後留存比例依序提高至 70% 和 85%。按首檔比例估算,Robinhood 第三季分得約 2,290 萬美元,而非取得全部 5,100 萬美元網路費用。研究另指出,同期交易者支付 5.93 億美元應用層費用,其中應用營運方留存 1.47 億美元;應用層費用與鏈本身的網路費用不宜混為一談。
股票代幣的休市交易及限制
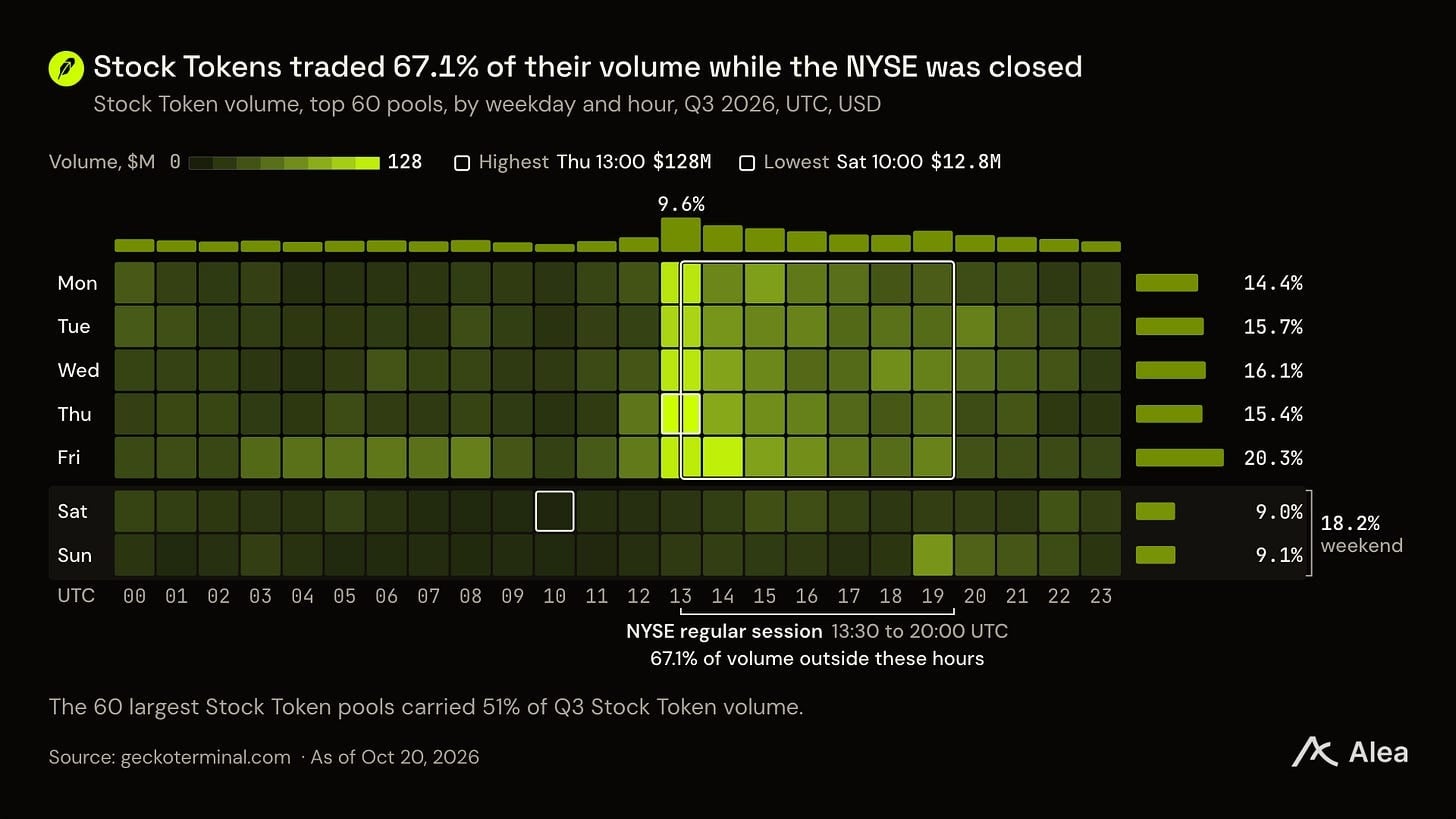
原文將 Robinhood 股票代幣描述為由標的股票以 1 比 1 足額抵押的債務憑證,並稱僅由旗下 Bitstamp 鑄造。7 月至 9 月,股票代幣占該鏈 DEX 成交量的比例由 2.6% 升至 15.6%。研究所觀察的第三季成交額前 60 名股票代幣資金池中,67.1% 的成交量發生於紐約證交所常規交易時段之外,單計週末占 18.2%;週末標的股票的鑄造與贖回通道則處於關閉狀態。
Alea Research 指出,在其統計的 37 次幅度至少 1% 的週末及假日價格變動中,代幣價格均於週一開盤前 30 分鐘指向與標的股票相同的變動方向,對變動幅度的定價中位數為 86%。這是該研究樣本的回顧結果,並非保證日後休市交易都能準確預示開盤價格。Robinhood 計劃讓合格持有人投票及將代幣贖回為股票,但截至原文報導時尚無明確時間表;原文亦指出,現有產品不具備分紅與投票權。
原文記載,10 月 22 日 Morpho 與 Robinhood 上線以股票代幣作抵押、借入穩定幣的市場;10 月 27 日 Ondo 則將 15 種代幣化股票與 ETF 引入該鏈。這些用途增加了股票代幣與鏈上借貸、交易池的連結,但不改變上述產品權益與休市時段鑄贖限制。
報導當時尚待驗證的變數
截至原文於 2026 年 11 月 11 日發表時,研究預期分成比例可能於 12 月 25 日跨入 70% 檔位;這是依當時進度作出的推算,並非已達成的結果。原文亦稱 Robinhood Wallet 對金額高於 0.5 美元的兌換交易提供 Gas 補貼,預定 12 月 31 日到期;補貼結束後的付費需求仍待觀察。至於 Robinhood 擬於 2027 年初在應用內提供美國股票週末交易,原文指出仍以監管批准為前提。
原文來源:techflowpost.com(原文發布於 2026-11-11 09:41,UTC+8)