Castle Labs 於 2026 年 11 月 11 日刊出的週報,討論 Ethena Pay 如何帶動 USDe 需求,以及 Hyperliquid 生態中的 Elysium、Paragon 冪次永續合約與 HIP-4 預測市場。以下數字與產品進度均依據該週報的當時記載,不代表目前狀態。
Ethena Pay:存款如何轉化為 USDe 需求
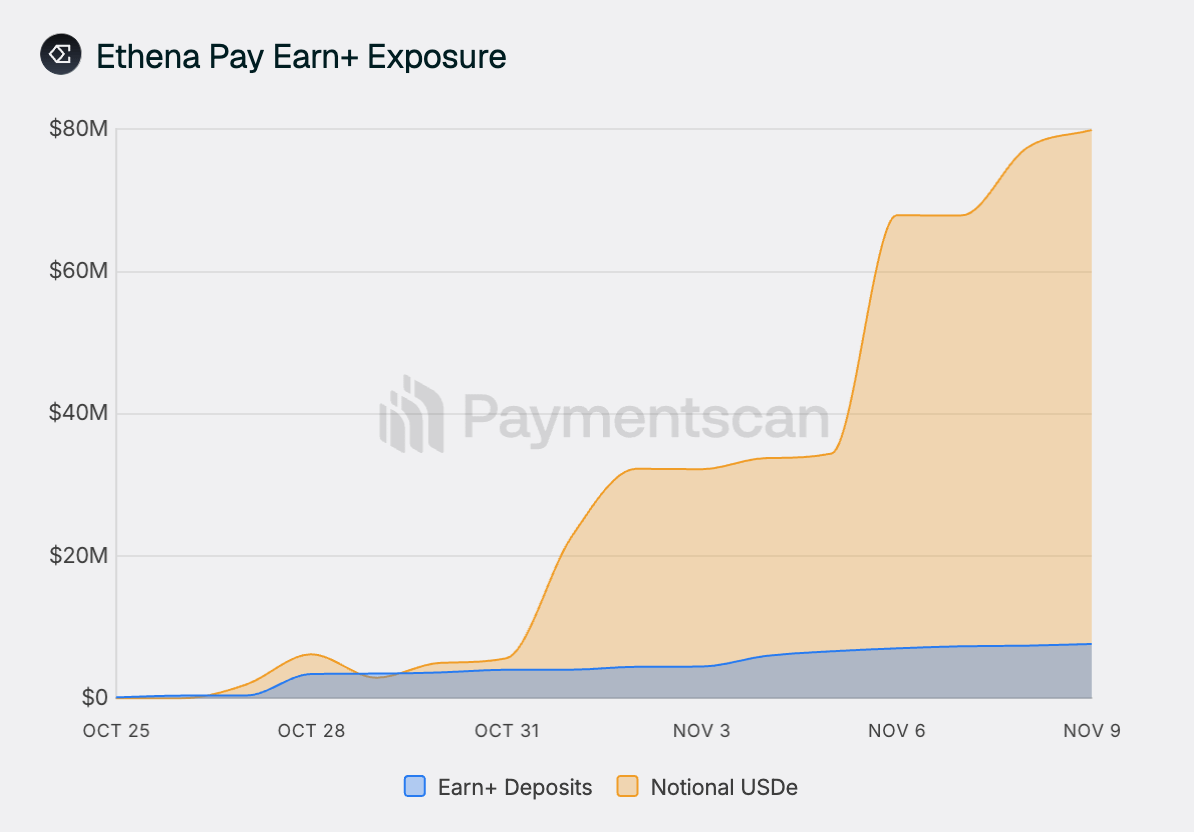
週報指出,Ethena Pay 於 2026 年 9 月上線,並在 10 月底推出 Earn+。Earn+ 讓存款人取得帶槓桿的 USDe 敞口,標示的最高年化收益率為 12%。截至週報刊出時,Earn+ 累計吸收 764 萬美元存款;週報估計,這帶動約 8,000 萬美元的 USDe 市場需求。兩者不是同一項資金餘額,也不表示存款本身增加至 8,000 萬美元。
Ethena Pay 市場負責人 Lito 在週報訪談中表示,使用者帳戶資產預設持有 USDe,因此產品取得使用者的能力,也會影響 USDe 的採用。他並透露,團隊計畫在數週後公布要求持有並鎖定 ENA 的帳戶等級升級方案;這是當時的預告,而非週報已確認上線的功能。週報另稱,USDe 總供應量超過 75 億美元後,ENA 回購機制將啟動,不能將該門檻寫成已達成。
Elysium:排序器收入的分配設計
依週報所稱的「昨日」及刊出日期,Elysium 主網於 2026 年 11 月 10 日上線。它使用 Arbitrum Orbit 技術棧、以 HYPE 支付底層 Gas,並將最終狀態結算至 HyperEVM。週報描述的排序器收入分配為:50% 用於回購、25% 進入金庫、25% 激勵開發者。
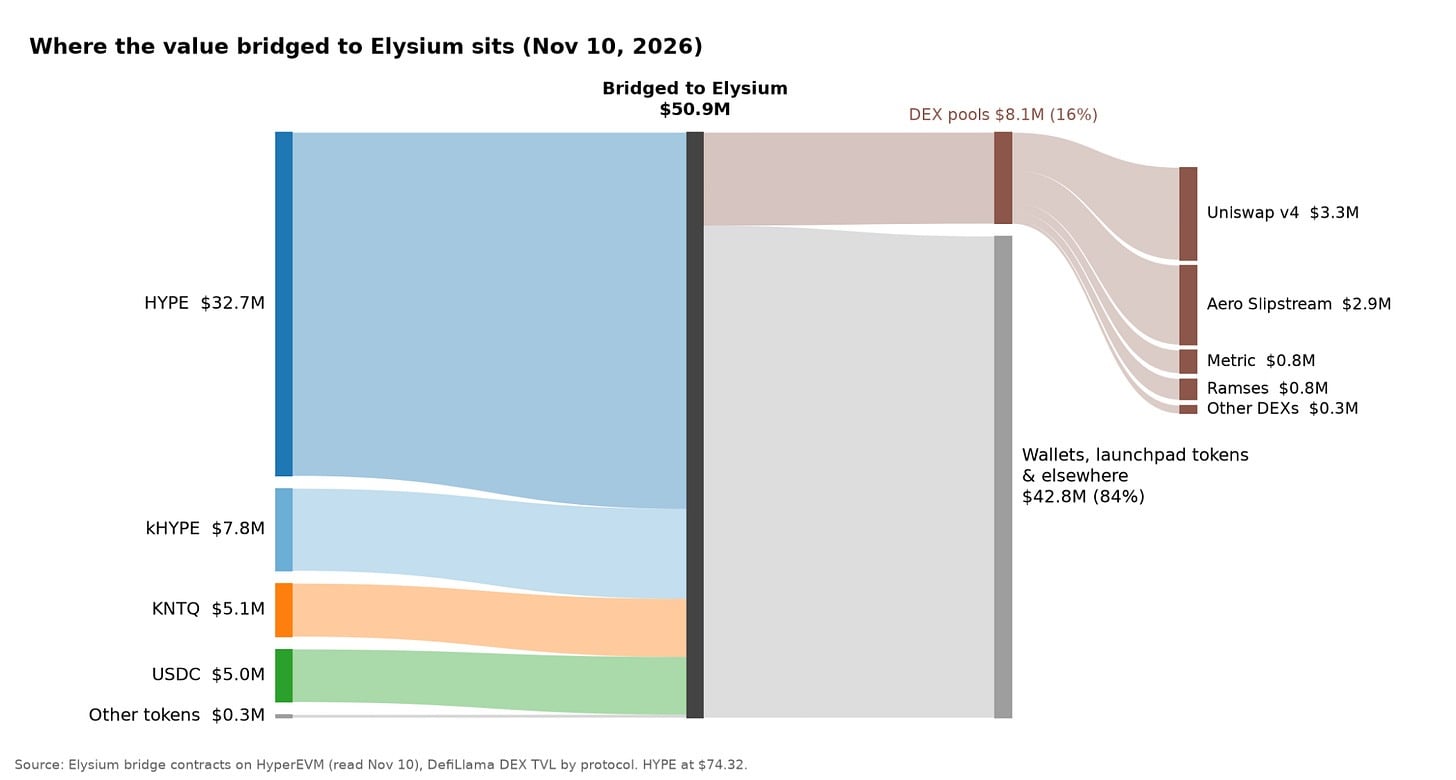
週報記載,上線初期跨鏈轉入資金已超過 5,000 萬美元,但留在去中心化交易所資金池的流動性仍少。這說明跨鏈資金總額不能直接當作可供交易的池內流動性;週報展示的初期流動性收益率也不應視為固定回報。至於直接讀取 Hyperliquid 底層訂單簿資料的能力,週報稱相關升級計畫在約四週後落地,當時尚非已實現功能。
Paragon:冪次永續合約的損益曲線
Paragon 是 Hyperliquid HIP-3 的合約部署方。週報介紹其冪次永續合約:一般永續合約追蹤標的價格,冪次合約則追蹤價格的平方或立方,因此呈現不同於線性合約的曲線,也不設期權式的行權價與到期日。
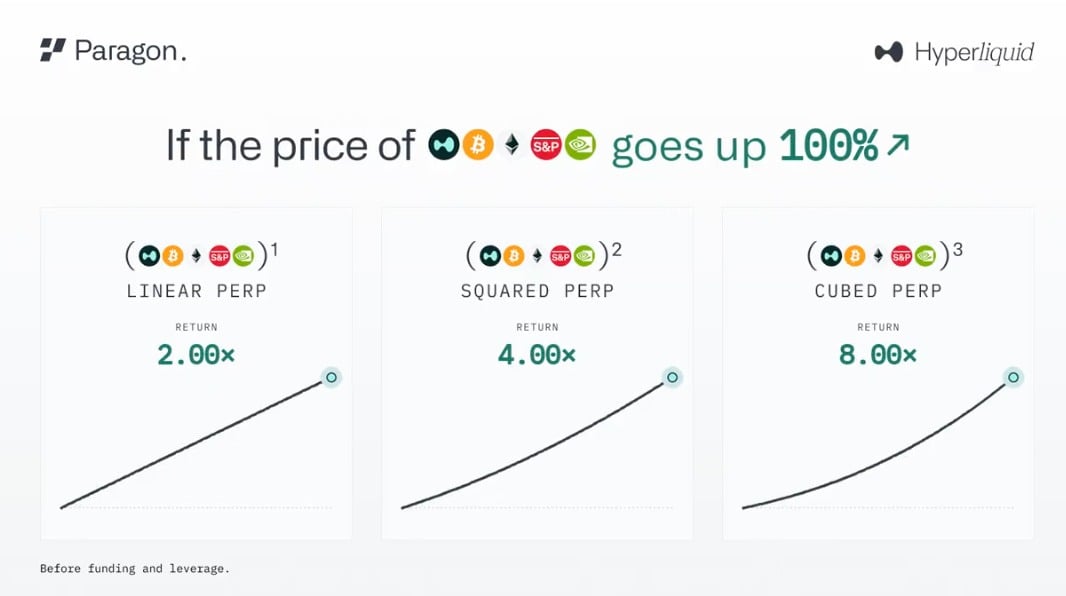
以週報的平方合約示例,標的上漲 10%,對應曲線上漲 21%;標的下跌 10%,則下跌 19%;若標的價格減半,曲線下跌 75%。這些數字未計入資金費率與槓桿,不能直接當作實際持倉報酬。其與看漲期權相似的是凸性曲線,而非兩種產品的所有風險或交易條件都相同。
HIP-4:成交集中與雙邊掛單風險
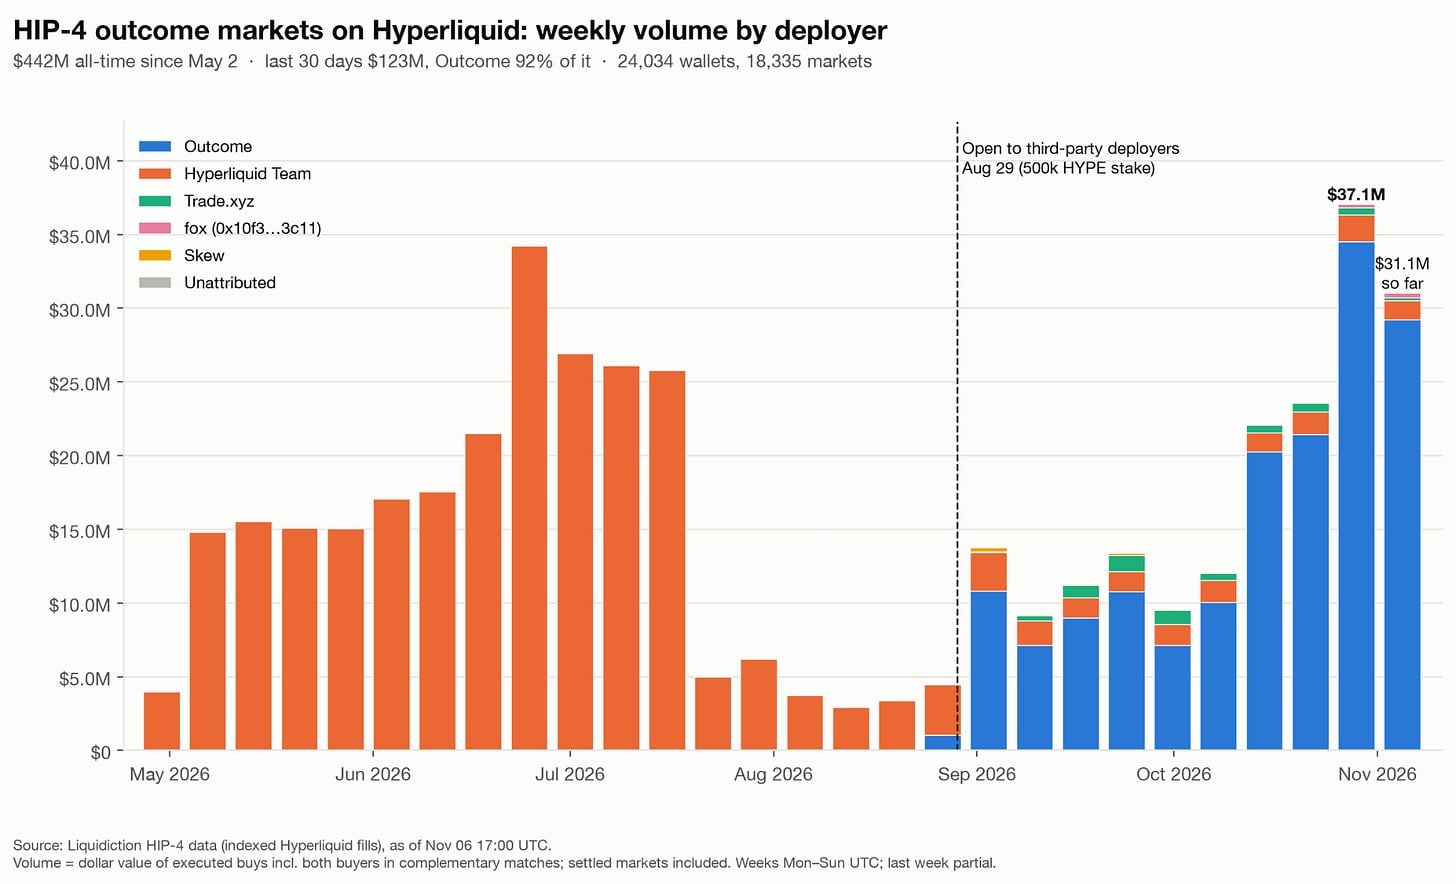
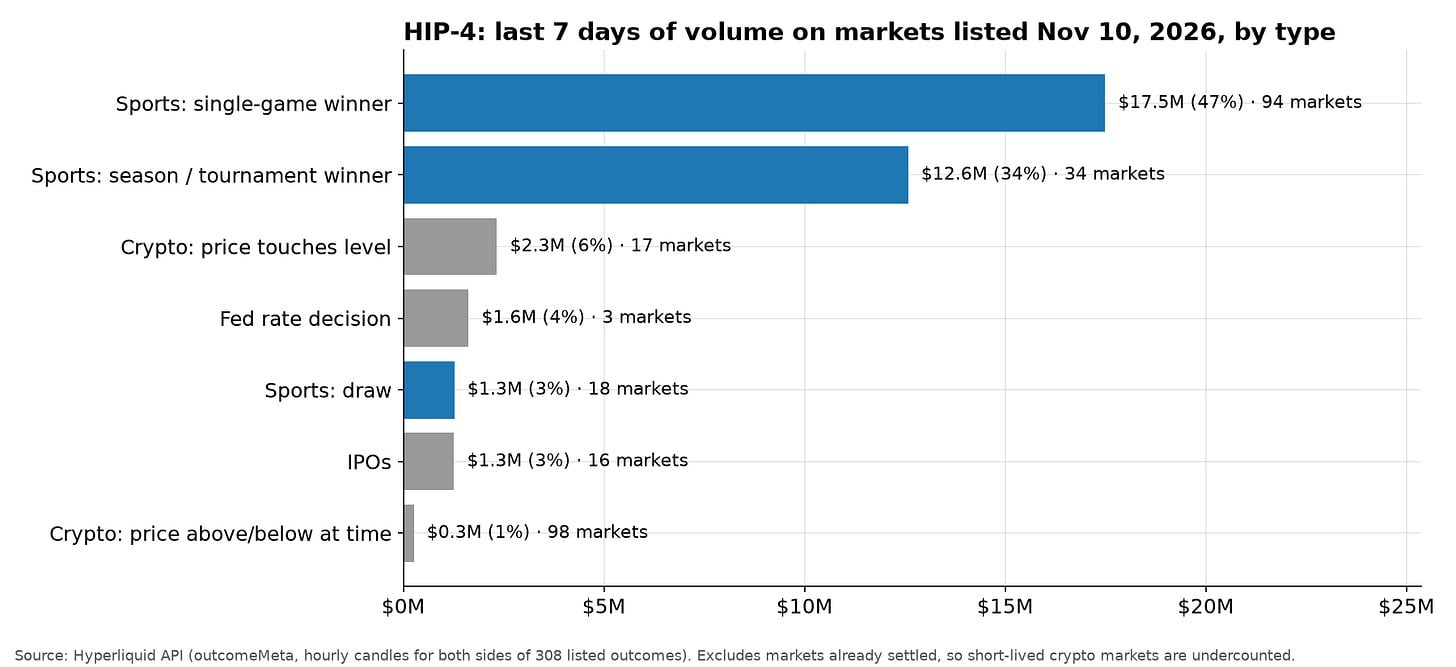
週報指出,HIP-4 預測市場在 2026 年 8 月底開放無許可部署後,Outcome 等部署方帶動成交量上升。依其截至 2026 年 11 月 10 日的近七天分類資料,成交量主要集中於體育賽事,其次是加密貨幣價格預測;這是特定期間的分布,並非市場長期不變的比例。
週報舉例說明雙邊限價掛單:分別以 0.48 美元和 0.49 美元買入 YES 與 NO,若兩筆都成交,總成本為 0.97 美元,對應到期支付 1 美元的組合。但「兩筆都成交」是必要條件;若只有一側成交,持有人承擔的便是單邊結果風險。週報提及的流動性獎勵與潛在空投預期,也不構成可確定取得的收益。
週報提及的其他協議動向
週報另稱,Derive 正準備拓展現實世界資產(RWA)期權,並引述其掌握鏈上期權市場 95% 份額的說法;Rysk Finance 當時已推出針對英偉達(NVDA)的期權收益策略。固定利率借貸協議 IRIS 則已上線,設計是在 Morpho、Spark、Aave 等市場之上接收借款人的固定利率意圖,再由後端求解器跨市場調配資產及管理對沖。週報亦稱,紐約證券交易所旗下代幣化證券平台選擇 Avalanche 作為結算底層。這些項目各自涉及期權、借貸與結算機制,不宜僅憑同一期週報將其成效視為已獲驗證。
原文來源:techflowpost.com(原文發布於 2026-11-11 09:57,UTC+8)