AI工具正在降低金融軟體的開發成本,但寫出一套去中心化交易所或借貸協議的程式碼,不等於取得用戶、資金與風險管理能力。Multicoin Capital投資合夥人Spencer Applebaum在2026年11月11日刊出的文章中,以此提出分析DeFi價值分配的框架。這是作者對產業競爭的判斷,而非已確定的市場結果。
分銷:誰能決定交易與資金流向?
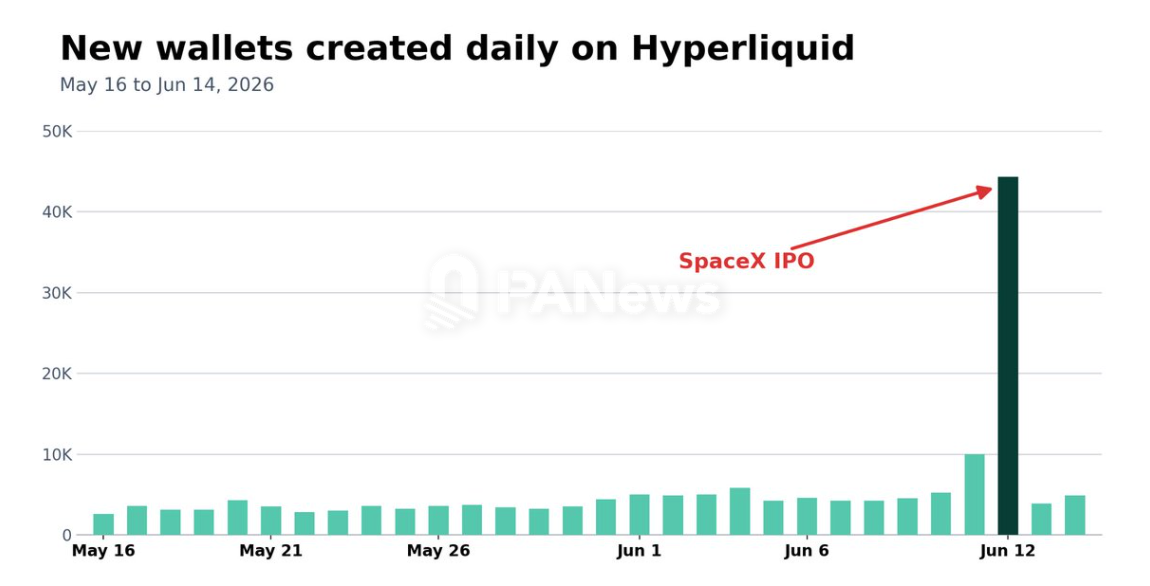
作者將「分銷能力」定義為控制訂單流或資金餘額流向的能力。以穩定幣為例,原文指出,Hyperliquid平台存有超過60億美元USDC作為衍生品交易抵押品。由於這些餘額來自平台用戶,作者認為Hyperliquid得以向穩定幣相關業者爭取部分儲備收益。
原文稱,Hyperliquid於2026年稍早透過Aligned Quote Asset框架與Coinbase合作,約90%的平台USDC儲備收益將流入協議援助基金,用於購買HYPE。作者以55億美元USDC規模估算,這部分收益目前約可帶來1.85億美元收入;這是依原文條件計算的數字,不是固定收入保證。
錢包也可能掌握交易入口。原文列出,MetaMask交易費率為0.875%,Uniswap過去12個月平均交易費率為0.13%;但作者同時提醒,錢包用戶可透過匯入私鑰或助記詞改用其他介面,單靠前端未必能形成持久優勢。
資本:流動性之外,誰承擔損失?
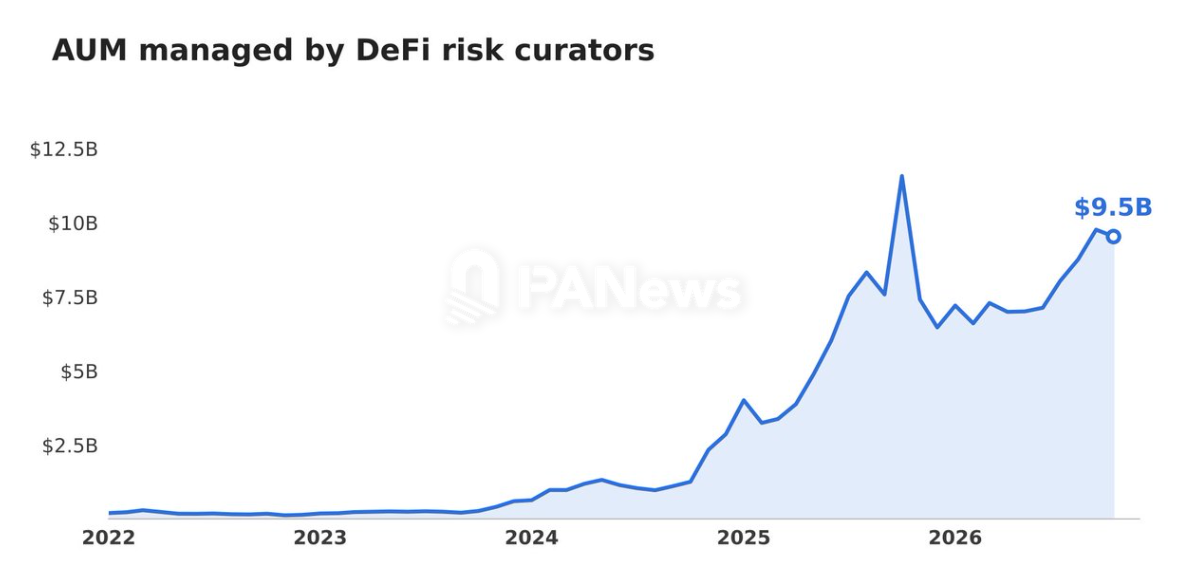
AI可以協助開發協議,卻不能替協議提供存款,或在壞帳與清算發生時憑空承擔損失。作者區分可隨激勵轉移的用戶流動性,以及能用於融資、風險承擔的資本。
原文以Hyperliquid的HLP金庫與Aave的Umbrella為例:參與者提供資金並取得相應收益,同時承擔虧損或壞帳風險。原文指出,HLP在2025年3月平倉一筆大型ETH部位時損失約400萬美元。這說明複製金庫合約,不等於複製其中的資本或承擔風險的能力。
作者也看好鏈上主經紀商整合不同平台抵押品的可能性,但這仍是其提出的發展方向;融資所需的資產負債表、低成本資金與風險管理能力,並不會因軟體較容易開發而自動出現。
專有資料:鏈上公開資訊的邊界
作者指出,以ETH、BTC等資產作抵押的借貸,價格與清算資料多屬公開資訊,風險管理人較難單靠相同資料建立差異。相較之下,現實世界保險風險的承保涉及歷史理賠資料、損失機率與保險合約,無法只從區塊瀏覽器取得。
原文以鏈上再保險公司OnRe為例,將其75個基點管理費及20%收益分成,與DeFi風險管理人平均19個基點的管理費率對照。不過,作者也說明兩者的風險特徵不同,費用差距部分反映資產流動性與潛在損失風險,不能單憑費率比較判斷哪種模式更好。
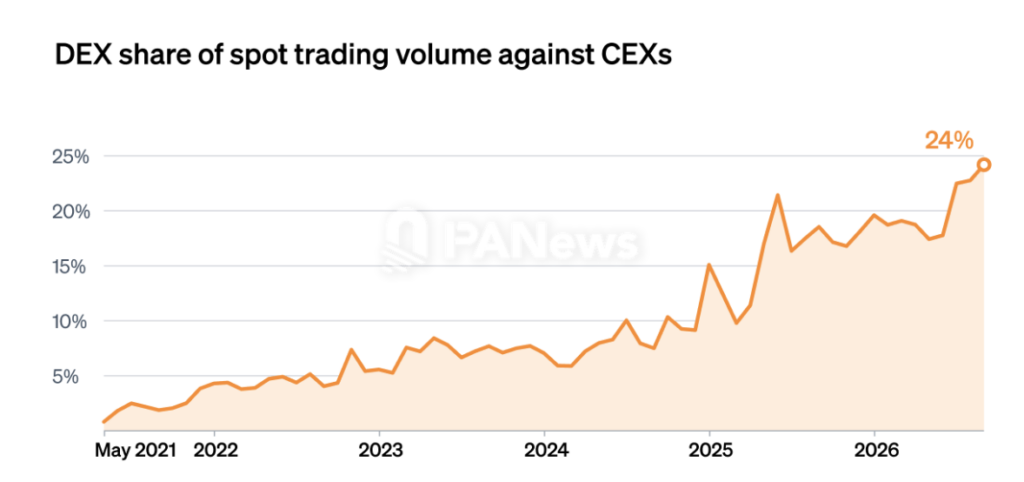
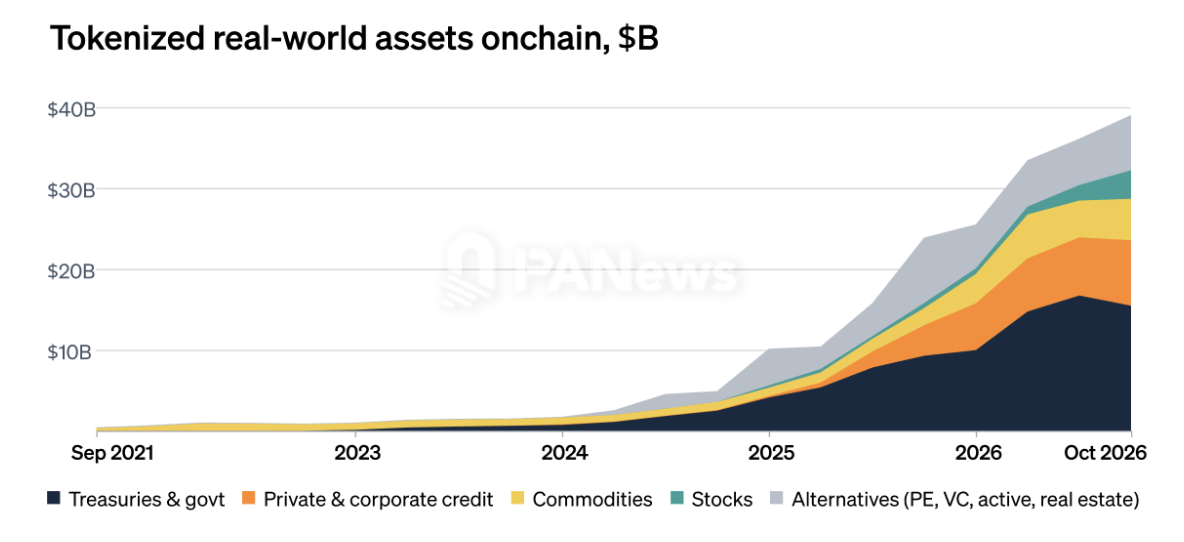
作者的結論是:分銷、資本與專有資料,比程式碼更難複製;初創團隊則可能先服務大型機構不願進入的市場,再嘗試建立其中一項優勢。至於未來有多少金融活動轉移至鏈上、哪些協議能留住價值,均屬作者的展望,仍有待驗證。
原文:PA News(Spencer Applebaum撰文,於2026年11月11日10:29,UTC+8刊出)