支付類金融科技公司可以透過 Aave 或 Morpho 借入 3,000 萬美元 USDC,但能否在未來一年持續取得同等額度、並鎖定借款價格,是另一個問題。原作者 nikos 在 2026 年 11 月 11 日刊出的文章中指出,現有鏈上借貸市場尚未提供這類承諾授信;他提出一套建於底層協議之上的四層信貸架構。這是作者的產品構想,不是已推出的服務。
現有借貸市場與承諾授信的差距
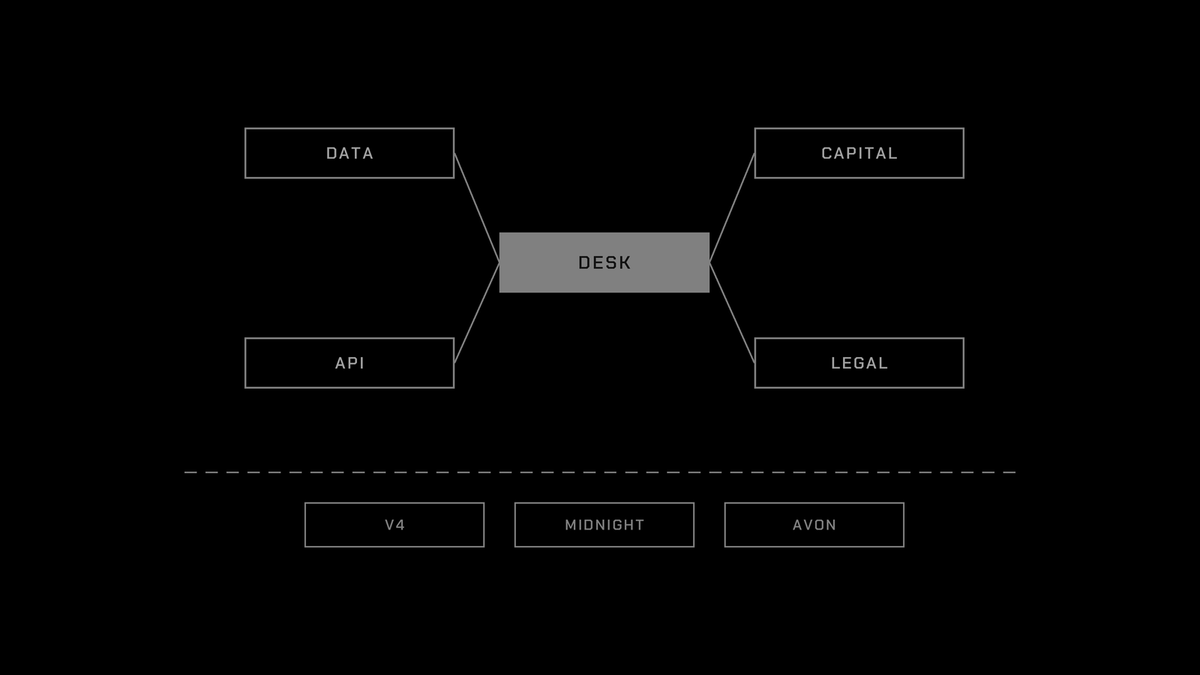
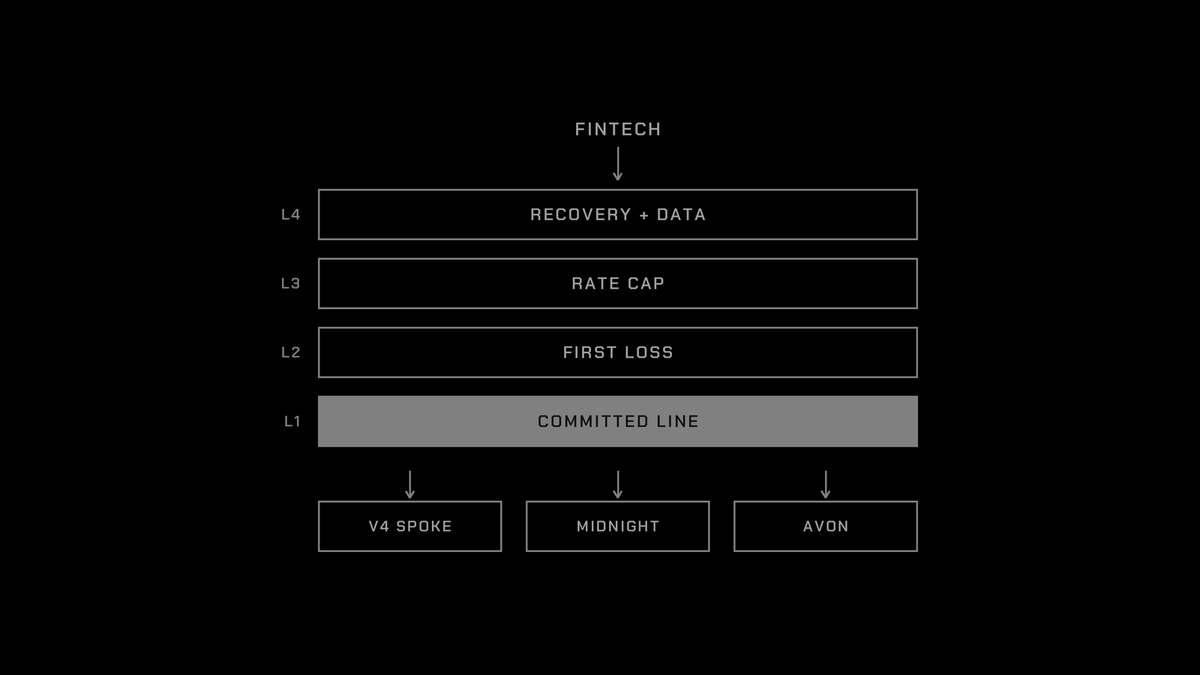
作者比較 Aave V4 Spoke、Morpho Midnight 與 Avon 後,歸納出四項缺口:
- 可用資金的承諾:Aave V4 Spoke 可限制借款人的提款上限,卻不保證提款時資金池有足夠資金;作者指出,Midnight 貸方的報價在借款人動用前仍可撤銷,Avon 則將請求導向當下正在報價的資金方。
- 損失的承擔順序:依作者分析,Aave V4 Spoke 若出現無法追回的壞帳,損失會由 Hub 中提供該資產的存款人分攤;Midnight 與 Avon 可將損失留在個別市場,但該市場貸方仍須承擔損失。這些安排未提供每筆額度專屬的首損緩衝層。
- 浮動利率風險:作者稱,約有 6 億美元代幣化營運資金信貸,被持有人用於疊加浮動利率 USDC 債務的循環借貸。若借款利率急升,持有人可能被迫出售代幣,使資產發起方失去融資支撐。作者指出,當時 Aave 或 Morpho 的借款利率尚無線上利率上限產品。
- 應收帳款處置:這類資產依賴淨值報告估值,贖回往往以天計,難以套用預設資產有即時報價及買家的快速鏈上清算。作者認為,停止放款、接管回款及由預先簽約買家承接資產等傳統處置方式,仍缺少相應的可程式化組件。
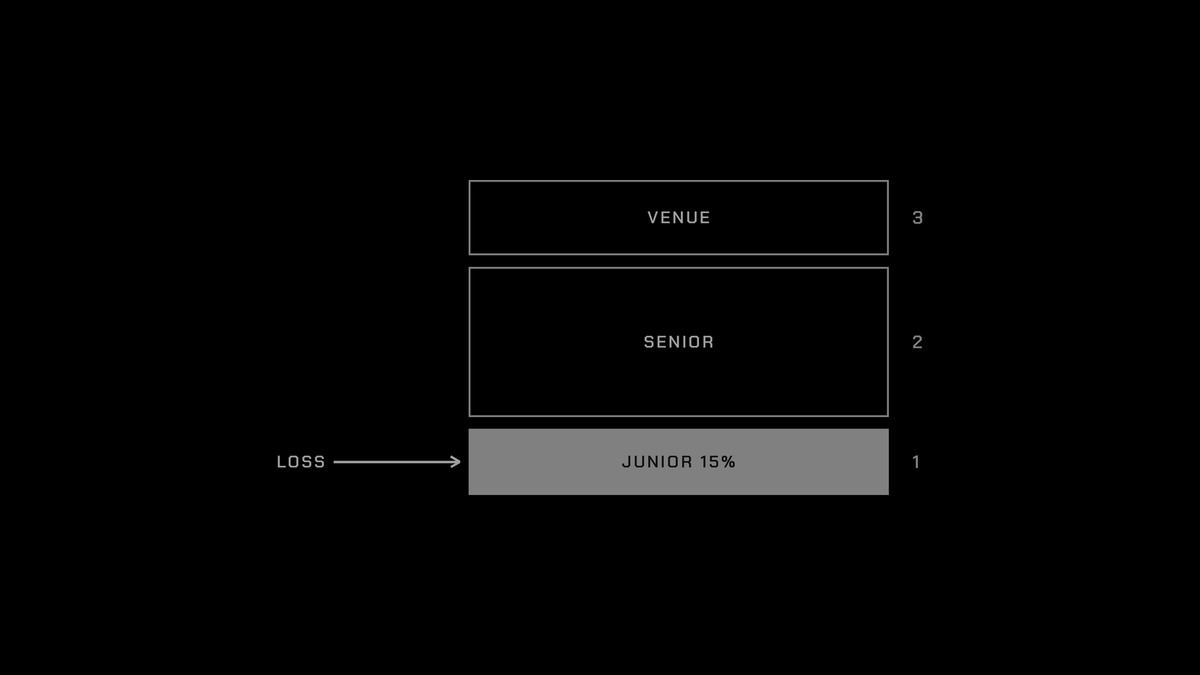
作者也列舉既有嘗試:Wildcat 讓借款人在獨立市場設定額度、利率、準備金率與提款週期。據文章所述,Kinto 在 2025 年發生自 2023 年以來的首次違約,損失被限制在單一市場,貸方預計可追回 76% 本金。3Jane 則使用鏈上及銀行帳戶資料承保無抵押 USDC 額度,將未動用資金存入 Aave,並把貸方資金分為 85% 優先層與 15% 劣後層。作者認為,兩者仍未完整提供面向金融科技公司的承諾授信、跨市場調度及應收帳款抵押品支援。
作者提出的四層架構
第一層:承諾額度
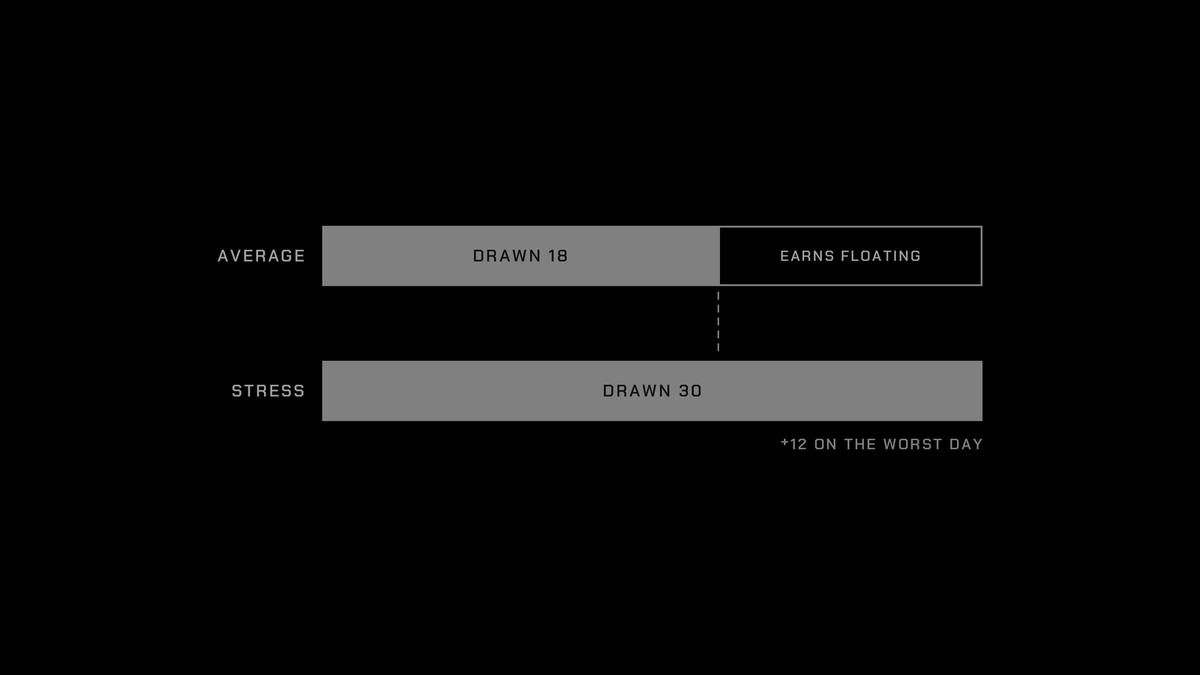
存款人向流動性金庫提供資金,金庫向單一借款人承諾在 6 至 12 個月內提供最高約定額度;借款人透過 API 提款與還款,並就未提款額度支付承諾費。作者設想,閒置資金可放在浮動利率市場生息,提款時再依抵押品與期限導向適合的底層市場。
以 3,000 萬美元額度、平均提款率 60%、已提款利差 4%、未提款承諾費 0.5% 為例,作者計算的基礎浮動收益以外額外收益為 60% × 4%+40% × 0.5%=2.6%,即每年 78 萬美元。但平均提款 1,800 萬美元,不代表壓力時不會升至 3,000 萬美元;承諾額度必須按極端情境下真正可取得的流動性設計,不能只看平日使用率。
第二層:單一額度首損緩衝
作者建議為每條額度設置專屬劣後份額,先於優先存款人及底層市場吸收壞帳。若劣後層相當於已提款額的 15%,提款 1,800 萬美元時,其本金為 270 萬美元。按作者假設,若將 72 萬美元總利差收益的 60% 分給劣後層,額外回報率為 43.2 萬 ÷ 270 萬=16%,另計基礎浮動收益;若已提款貸款損失 5%,即 90 萬美元,便會耗用劣後本金的三分之一,尚未觸及優先本金。這是示例計算,並非實際收益或損失保證。
第三層:借款利率上限
作者提出利率上限工具:當指定市場的借款利率超過約定上限時,按超出幅度、名義本金與期間支付差額。以 1 億美元名義本金、7% 上限、30 天平均借款利率 9% 為例,示例賠付約為 1 億 × 2% × 30/365=16.4 萬美元。其目的在於緩解浮動利率上升對循環借貸持有人的壓力;作者指出,當時仍缺少針對 Aave 與 Morpho 借款利率、具標準化與足夠流動性的利率上限市場。
第四層:應收帳款追償與資料供給
作者建議預先與備用買家約定折價承接資產的條件,以取代對慢周轉資產採用急促清算;估值則依淨值、預期信用損失及帳齡調整,再隨實際回款校準。同時,經驗證的應收帳款明細、備用金餘額及清算延遲資料,可用於觸發提款上限與授信額度調整。這些都是提議中的處置與風控安排,並非目前所有底層協議已具備的功能。
難點不只在智能合約
作者認為,承諾授信的核心風險,是借款人可能在市場流動性最緊張時集中提款;金庫既要保留履約能力,也要為閒置資金與承諾定價。無抵押信貸及應收帳款的違約追償,還涉及無法由鏈上交易立即完成的線下法律程序。
因此,作者將承保與回款資料、優先及劣後資本與備用買家的合作、企業 API 整合,以及跨司法管轄區的追索權與 KYC 盡職調查,視為這類協調層可能形成的壁壘。同時,他提醒,底層協議本身也可能吸收部分功能;構想能否落地,仍取決於壓力情境下的流動性管理、信用追償與監管合規。
原文:深潮 TechFlow|原文刊出時間:2026 年 11 月 11 日 14:30(UTC+8)。